DEUX MODÈLES IMMOBILIERS
Promotion ou immobilier loué : deux calendriers de risque différents
Un bâtiment futur et un immeuble déjà occupé peuvent tous deux financer des tokens. Pourtant, leurs recettes, leurs dépenses et leurs événements décisifs se produisent à des moments très différents.
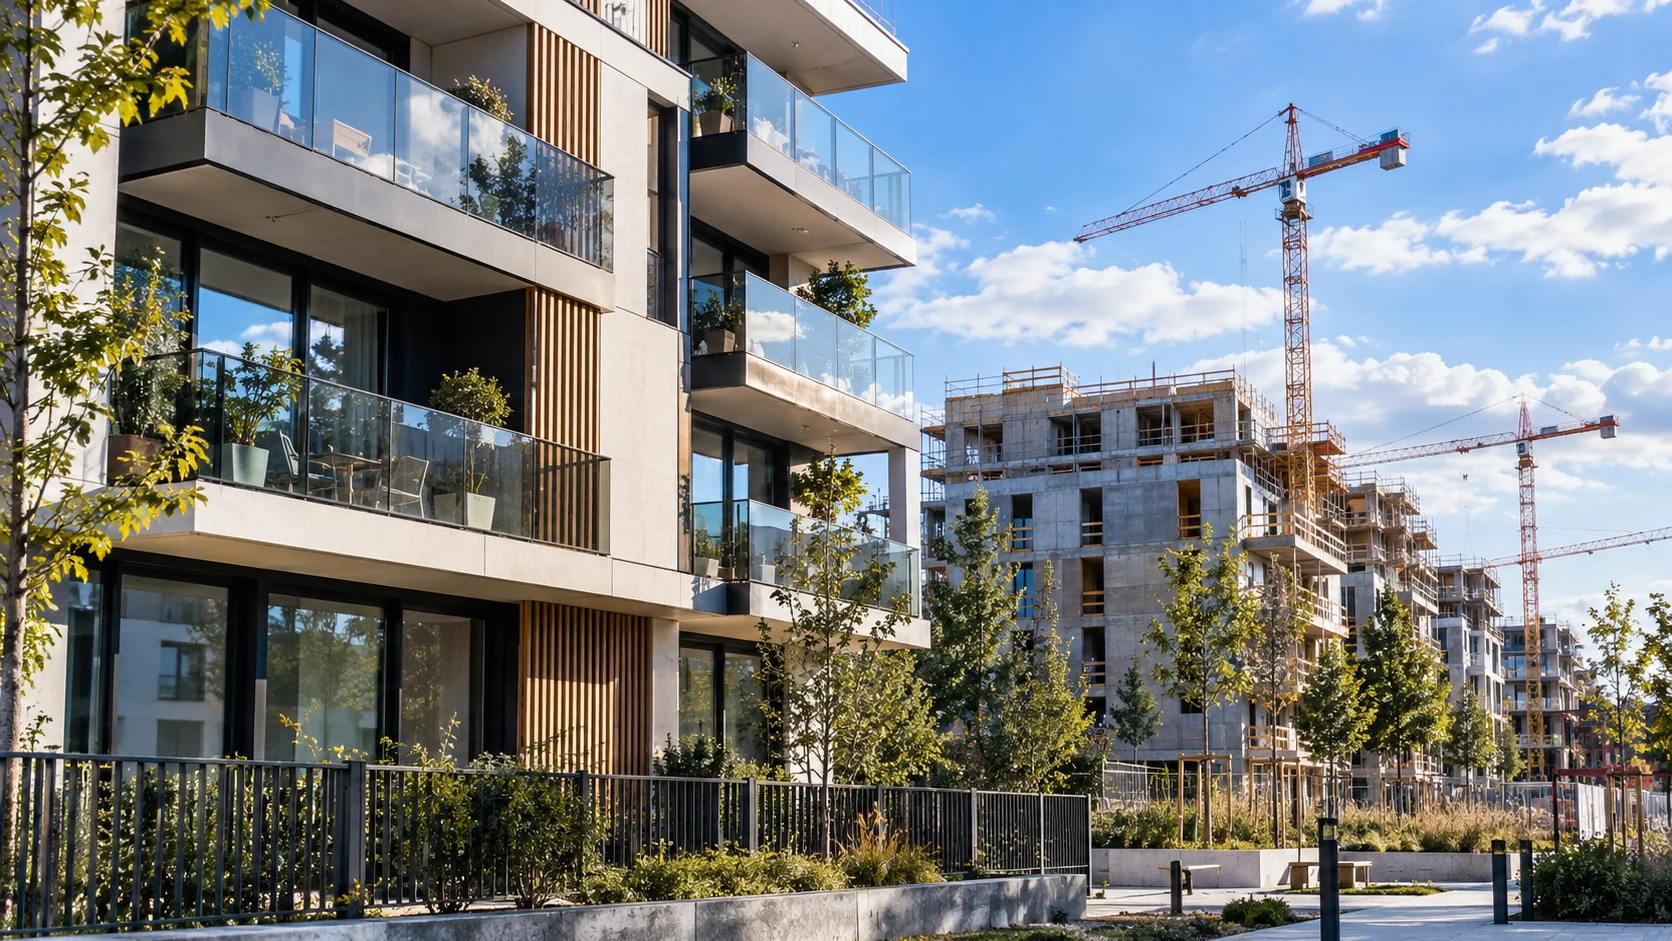
Compare le moment où l’argent est produit
Un immeuble loué possède, en principe, une activité d’exploitation identifiable : contrats, factures et encaissements. Un projet de promotion engage des dépenses pour produire un actif destiné à être vendu ou livré. Le second peut rester longtemps sans recettes librement disponibles pour ses financeurs.
Cette différence n’implique pas que l’un soit toujours préférable. Elle indique les documents et scénarios à examiner. Pour un immeuble exploité, tu pars notamment des baux et des comptes. Pour une opération de construction, tu pars du programme, des autorisations, du budget, des contrats de travaux et de la commercialisation.
La tokenisation change le support de certains droits ; elle n’avance pas la livraison d’un chantier et ne transforme pas une vente espérée en loyer déjà encaissé.
En promotion, chaque étape conditionne la suivante
L’acquisition du terrain, les autorisations nécessaires, le financement, le lancement des travaux et les ventes peuvent former une chaîne de dépendances. Il faut comprendre quels jalons sont atteints et lesquels restent soumis à conditions.
Un permis obtenu n’est pas nécessairement synonyme de chantier immédiatement réalisable dans toutes les circonstances. Un devis ne garantit pas l’absence de surcoût. Un intérêt commercial ne vaut pas vente définitive. La portée exacte de chaque document doit être vérifiée, sans réduire l’avancement à un pourcentage global rassurant.
Demande également qui supporte les dépassements et à quel moment de nouveaux fonds seraient nécessaires. Le projet dispose-t-il d’une réserve documentée ? Un associé s’est-il engagé à apporter davantage, avec quelle capacité et quelles conditions ? Ces questions concernent le financement réel, pas l’apparence du tableau de bord.
Dans l’immobilier loué, le risque continue après l’acquisition
Un actif existant ne dispense pas d’analyse. Les locataires peuvent partir, les paiements ralentir et des travaux importants apparaître. La continuité des recettes dépend de l’occupation, des baux, de la gestion et de l’état technique du bâtiment.
L’avantage documentaire potentiel est de pouvoir comparer des historiques : budget et réalisé, loyers facturés et encaissés, charges prévues et payées. Encore faut-il obtenir des données récentes et cohérentes. Un historique favorable ne garantit pas sa reproduction, notamment si une grosse échéance locative ou financière approche.
La sortie dépend également d’un prix de vente ou d’un financement futur. Des loyers réguliers ne suffisent donc pas à démontrer la récupération intégrale du capital à une date annoncée.
Exemple fictif : un retard modifie plusieurs lignes à la fois
Une opération de promotion prévoit 1 500 000 € de dépenses et 1 800 000 € de recettes de vente. La différence initiale de 300 000 € est une marge de projet simplifiée avant les éléments non inclus dans notre exercice, pas un rendement attribuable automatiquement aux tokens.
Un retard de six mois ajoute 60 000 € de coûts de financement et de fonctionnement. Des travaux supplémentaires coûtent 90 000 €. Les ventes finales rapportent 1 750 000 €, soit 50 000 € de moins que prévu.
La marge simplifiée devient 100 000 € : 1 750 000 − 1 500 000 − 60 000 − 90 000. Les différents écarts ont consommé deux tiers de la marge initiale. Il faut ensuite lire la répartition contractuelle entre banque, autres prêteurs, promoteur et détenteurs pour savoir qui reçoit quoi.
Dans un immeuble locatif fictif, une année à 120 000 € de loyers peut subir 15 000 € de vacance et 20 000 € de travaux imprévus. Le problème est différent : il faut absorber 35 000 € de recettes manquantes et dépenses supplémentaires dans le calendrier d’exploitation. Ce montant ne devient pas directement une perte de valeur de même montant ; les mécanismes doivent être analysés séparément.
Ne compare pas directement coupon et rendement locatif
Un projet de promotion peut promettre un intérêt payé à terme. Un immeuble exploité peut viser des distributions périodiques. Le pourcentage annoncé ne suffit pas à comparer les deux : durée, flux intermédiaires, rang, garanties, frais et conditions de remboursement diffèrent.
Des intérêts comptabilisés pendant un retard ne sont pas des intérêts encaissés. Une distribution locative peut aussi être suspendue. Construis donc une ligne du temps avec l’argent effectivement versé et l’argent seulement attendu.
L’AMF souligne, pour le financement participatif immobilier, les risques liés aux retards, aux sous-traitants, aux coûts et à la commercialisation. Ce constat éclaire la logique d’une opération, sans permettre d’attribuer automatiquement le même statut juridique à une émission tokenisée.
Vérifie les jalons plutôt qu’un récit d’avancement
Pour un chantier, demande les pièces correspondant au stade annoncé : situation budgétaire, travaux réalisés, dépenses engagées, financement restant et ventes documentées. Pour un immeuble loué, demande les baux, l’encaissement, les charges et le programme de travaux.
Dans les deux cas, sépare fait accompli, engagement ferme et hypothèse. Une date de fin prévue doit être accompagnée des conditions qui la rendent plausible. Un scénario alternatif doit montrer l’effet d’un retard ou d’une recette inférieure, pas seulement afficher un rendement moins élevé.
À retenir
- La promotion concentre des dépenses avant la réalisation finale du projet.
- L’immobilier loué exige un suivi continu des recettes et de l’entretien.
- Les retards peuvent affecter simultanément coûts, financement et commercialisation.
- Compare les calendriers de flux et les droits, pas seulement les taux.
- Le support token ne supprime aucune étape immobilière.
Information générale
Exemples fictifs et simplifiés, sans recommandation entre catégories de placement. Les droits et risques réels dépendent du montage et des documents de l’opération.
Tout investissement comporte un risque de perte en capital.
Sources
- AMF — Investir via le crowdfunding immobilier : jalons, montage et risques d’une opération financée participativement.
- AMF — SCPI : un autre moyen d’investir dans l’immobilier : gestion et revenus d’un patrimoine loué, dans le périmètre des SCPI.
Sources consultées le 28 octobre 2026.